01 60 01 43 05 l 46 Rue de la Maladrerie, 77165 St-Soupplets

Vous avez trouvé votre terrain ou commencé à définir votre future maison et vous êtes désormais sur le point de choisir votre constructeur ?
C’est une étape importante.
La signature ne doit pourtant pas être vécue comme un moment inquiétant. Lorsqu’un projet est bien préparé et que les différents éléments sont clairement expliqués, le Contrat de Construction de Maison Individuelle (CCMI) offre un cadre juridique particulièrement protecteur pour le particulier.
L’erreur consiste surtout à signer trop rapidement sans avoir pris le temps de comprendre ce qui est prévu dans le projet.
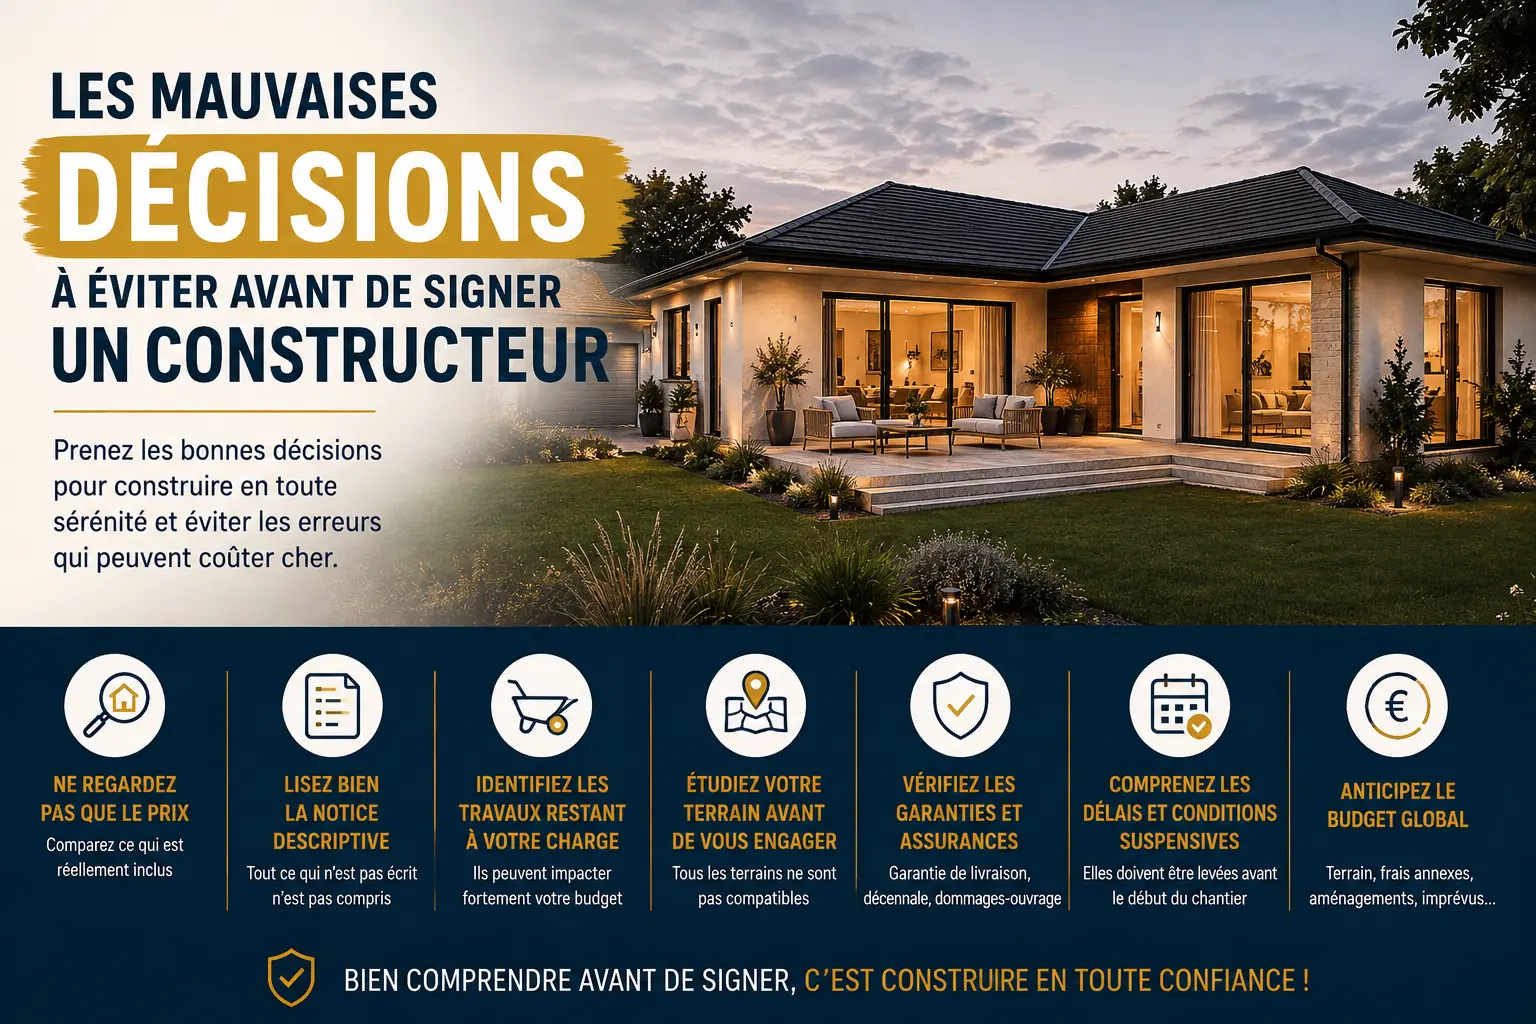
Prix, notice descriptive, garanties, travaux restant à votre charge, terrain, financement ou encore délais : plusieurs éléments méritent d’être vérifiés avant de vous engager.
Voici les principales mauvaises décisions à éviter pour choisir votre constructeur et commencer votre projet de construction avec une vision claire.
Comparer plusieurs constructeurs est une excellente démarche.
Comparer uniquement le prix final l’est beaucoup moins.
Deux propositions affichant par exemple 200 000 € peuvent correspondre à des prestations très différentes.
Il faut notamment vérifier :
Le CCMI doit notamment mentionner un prix convenu et être accompagné d’une notice descriptive précisant les caractéristiques techniques de la construction. La DGCCRF rappelle que le contenu du contrat est strictement réglementé.
La bonne question n’est donc pas seulement :
« Quel constructeur est le moins cher ? »
Mais plutôt :
« Qu’est-ce qui est réellement compris dans ce prix ? »
Les plans attirent naturellement beaucoup l’attention.
Pourtant, l’un des documents les plus importants avant la signature est la notice descriptive.
Elle précise les caractéristiques techniques et les prestations prévues dans la construction.
Il est donc important de la lire attentivement avant de signer et de vérifier que les éléments évoqués lors des rendez-vous apparaissent bien dans les documents contractuels.
La DGCCRF rappelle que la notice descriptive fait partie des documents devant accompagner le CCMI.
Une bonne pratique consiste à demander des explications dès qu’un élément semble imprécis.
Un constructeur sérieux doit pouvoir vous expliquer simplement ce qui est inclus, ce qui ne l’est pas et pourquoi certains choix ont été effectués.
C’est un point particulièrement important.
Certains travaux peuvent être conservés par le client afin d’être réalisés lui-même ou confiés ultérieurement à d’autres entreprises.
Cela peut concerner, selon les projets :
Mais ces travaux doivent être clairement identifiés.
L’ANIL recommande de vérifier que les travaux que le maître d’ouvrage souhaite se réserver figurent précisément dans la notice descriptive et qu’ils sont chiffrés.
Cette vérification permet surtout de calculer le véritable budget global du projet.
La maison et le terrain ne devraient jamais être étudiés séparément.
Le terrain peut influencer :
Avant de signer définitivement votre projet, il est donc important de vérifier que la maison envisagée est réellement compatible avec la parcelle.
L’ANIL recommande notamment de s’assurer que le projet est réalisable au regard des règles d’urbanisme avant de s’engager.
Et surtout, vous n’avez pas besoin d’attendre d’avoir acheté votre terrain pour solliciter un constructeur.
Lorsque vous avez repéré une parcelle, vous pouvez demander à la faire analyser afin de vérifier sa compatibilité avec votre maison, vos attentes et votre budget avant votre engagement définitif.
Le prix de la maison n’est qu’une composante du projet.
Il faut également anticiper, selon les situations :
L’ANIL recommande d’ailleurs de vérifier que le projet est compatible avec ses moyens financiers et de conserver une marge de sécurité dans son budget.
Un bon projet n’est donc pas simplement une maison correspondant à votre capacité d’emprunt.
C’est une maison qui vous permet de conserver un budget cohérent une fois l’ensemble du projet pris en compte.
Le CCMI encadre fortement le prix de la construction.
Cependant, lorsque le contrat prévoit une possibilité de révision, celle-ci est encadrée et peut notamment être indexée sur l’indice BT01.
L’ANIL recommande donc de vérifier avant la signature si une clause de révision du prix existe et d’intégrer son impact potentiel dans le budget.
Cela ne signifie pas que le prix peut évoluer librement.
Au contraire, le CCMI repose sur un prix convenu et les possibilités de révision sont réglementées.
L’important est simplement de comprendre la clause avant de signer.
C’est l’une des protections majeures du CCMI.
Le constructeur doit disposer d’une garantie de livraison à prix et délai convenus.
Elle protège notamment le maître d’ouvrage contre :
Le constructeur doit remettre une attestation nominative correspondant au chantier.
Avant le début du chantier, cette garantie doit donc être vérifiée.
La DGCCRF a déjà relevé des situations dans lesquelles des maisons avaient commencé à être construites sans garantie de livraison, ce qui montre l’intérêt de cette vérification.
La garantie de livraison n’est pas la seule protection à vérifier.
Le constructeur doit également disposer des assurances professionnelles obligatoires, notamment au titre de sa responsabilité décennale.
La DGCCRF rappelle que le constructeur doit être assuré pour sa responsabilité professionnelle et décennale.
Vous pouvez donc demander les attestations correspondantes avant le démarrage du projet.
L’objectif n’est pas de devenir expert en assurance.
Il s’agit simplement de vérifier que les protections prévues sont bien en place.
Une maison représente un engagement financier important.
Il est parfaitement normal de vouloir :
Une décision aussi importante ne devrait pas être prise uniquement parce qu’une offre serait présentée comme valable quelques heures.
Dans le cadre du CCMI, le particulier bénéficie d’ailleurs d’un délai légal de rétractation de 10 jours calendaires après la notification du contrat dans les conditions prévues par la réglementation.
Mais le meilleur scénario reste évidemment de comprendre parfaitement son projet avant même de signer.
Votre constructeur peut vous conseiller ou vous orienter.
Mais le financement reste une composante importante de votre projet et vous devez comprendre les conditions proposées.
L’ANIL conseille notamment de conserver la maîtrise de son financement et de comparer les propositions de plusieurs établissements bancaires.
Certaines clauses visant à imposer au client de donner mandat au constructeur pour rechercher son financement sont d’ailleurs interdites lorsqu’elles ne respectent pas les conditions légales prévues par le CCMI.
L’objectif est simple :
comprendre votre crédit autant que votre maison.
Un CCMI peut être signé avant que toutes les conditions nécessaires au démarrage du projet soient réunies.
Parmi celles-ci peuvent notamment figurer :
Ces conditions doivent être réalisées dans les délais prévus avant le démarrage du chantier. Si elles ne le sont pas dans les conditions fixées par le contrat, celui-ci peut être annulé et les sommes préalablement versées doivent être restituées.
Il est donc important de comprendre les conditions suspensives figurant dans votre contrat plutôt que de simplement vérifier qu’elles existent.
Le calendrier de paiement du CCMI est réglementé.
Les sommes versées doivent correspondre aux conditions prévues par le contrat et aux étapes réglementaires de la construction.
Service-Public rappelle notamment que lorsqu’un dépôt de garantie est prévu, il est limité à 3 % du prix de la construction et doit être placé sur un compte spécial ouvert au nom du maître d’ouvrage. D’autres modalités existent lorsque le contrat ne prévoit pas de dépôt de garantie.
La DGCCRF a déjà relevé des manquements concernant la perception de sommes avant leur date d’exigibilité.
Avant tout paiement, il faut donc toujours savoir :
à quoi correspond cette somme et sur quelle base elle est demandée.
Les perspectives 3D, les maisons témoins et les réseaux sociaux sont très utiles pour découvrir le style d’un constructeur.
Mais ils ne doivent pas constituer vos seuls critères.
Prenez également le temps de regarder :
La DGCCRF recommande également la vigilance face aux professionnels qui se présentent comme constructeurs tout en utilisant d’autres montages contractuels pour éviter certaines obligations associées au CCMI.
Cela ne signifie pas que les autres formes contractuelles sont mauvaises : maître d’œuvre, architecte ou contrats d’entreprise répondent à d’autres organisations de projet.
Mais il faut savoir quel contrat vous signez et quelles protections y sont associées.
Il n’existe pas de mauvaise question lorsqu’on fait construire sa maison.
Avant de signer, vous devez pouvoir demander :
Si une réponse vous semble floue, demandez qu’elle vous soit expliquée autrement.
La compréhension du client fait partie d’un bon accompagnement.
Avant de vous engager, prenez le temps de vérifier quelques éléments essentiels :
Cette préparation ne doit pas rendre votre projet plus compliqué.
Au contraire.
Elle permet de signer avec beaucoup plus de sérénité.
Il faut notamment vérifier le prix convenu, la notice descriptive, les plans, les travaux éventuellement laissés à votre charge, les conditions suspensives, la garantie de livraison, les modalités de paiement et l’éventuelle clause de révision du prix.
Oui, dans certaines conditions. Vous devez notamment disposer d’un droit vous permettant d’acquérir le terrain, par exemple une promesse de vente. L’acquisition définitive fait partie des conditions devant être réalisées avant le démarrage du chantier dans les conditions prévues au contrat.
Oui, et c’est même particulièrement pertinent.
Cela permet d’étudier les règles d’urbanisme, l’implantation possible de la maison et la cohérence globale entre terrain, maison et budget avant l’engagement définitif.
Le CCMI prévoit un prix convenu et fortement encadré. Une révision peut toutefois être prévue dans les conditions réglementaires, notamment via l’indice BT01. Il est donc important de lire la clause correspondante avant de signer.
Le constructeur doit remettre une attestation de garantie de livraison correspondant à votre chantier. Les coordonnées du garant figurent sur cette attestation.
Le délai légal de rétractation est de 10 jours calendaires, calculé selon les règles applicables à la notification du contrat.
Pas nécessairement.
Il faut comparer des prestations équivalentes et regarder simultanément le prix, la notice descriptive, les garanties, les équipements inclus, les travaux restant à votre charge et la qualité de l’accompagnement.
Chez Standing Constructions, nous considérons que la signature d’un projet ne devrait pas être l’aboutissement d’un argumentaire commercial, mais celui d’une réflexion menée avec le client.
Avant de vous engager, notre rôle est notamment de vous aider à comprendre votre projet dans son ensemble :
Vous pouvez également nous consulter avant même l’achat définitif de votre terrain, afin d’étudier une parcelle qui vous intéresse et de vérifier sa cohérence avec votre future maison.
Standing Constructions accompagne les familles depuis plus de 35 ans dans la conception et la construction de maisons individuelles sur mesure, principalement en Seine-et-Marne (77) et dans l’Oise (60), ainsi que dans le Val-d’Oise (95), l’Aisne (02), la Seine-Saint-Denis (93) et le Val-de-Marne (94).
Avant de signer, prenez le temps de faire le point sur votre terrain, votre maison, votre budget et les garanties de votre projet.
Chez Standing Constructions, nous pouvons vous accompagner dès cette étape afin que vous sachiez précisément ce que vous construisez, ce qui est compris et comment votre projet sera encadré.
L’objectif n’est pas simplement de signer un contrat.
C’est de commencer votre construction en ayant confiance dans les décisions que vous avez prises.